Trang chủ / Tin Tức / Quy Định EPR Là Gì? Phạm Vi Áp Dụng Và Trách Nhiệm
Quy Định EPR Là Gì? Phạm Vi Áp Dụng Và Trách Nhiệm
08-10-2026
0 bình luận
76
Quy định EPR là nội dung doanh nghiệp sản xuất, nhập khẩu cần tìm hiểu khi sản phẩm hoặc bao bì thuộc phạm vi trách nhiệm mở rộng của nhà sản xuất, nhập khẩu. Cơ chế này liên quan đến trách nhiệm của doanh nghiệp đối với sản phẩm, bao bì sau khi đưa ra thị trường, từ tái chế đến đóng góp tài chính cho hoạt động xử lý chất thải. Vì vậy, doanh nghiệp cần xác định đúng đối tượng, trách nhiệm, mức đóng và thời hạn thực hiện. Trong bài viết dưới đây, Bao Bì Nhựa Xanh tổng hợp những nội dung chính giúp doanh nghiệp hiểu và đối chiếu quy định EPR với trường hợp thực tế.
Quy định EPR là gì?
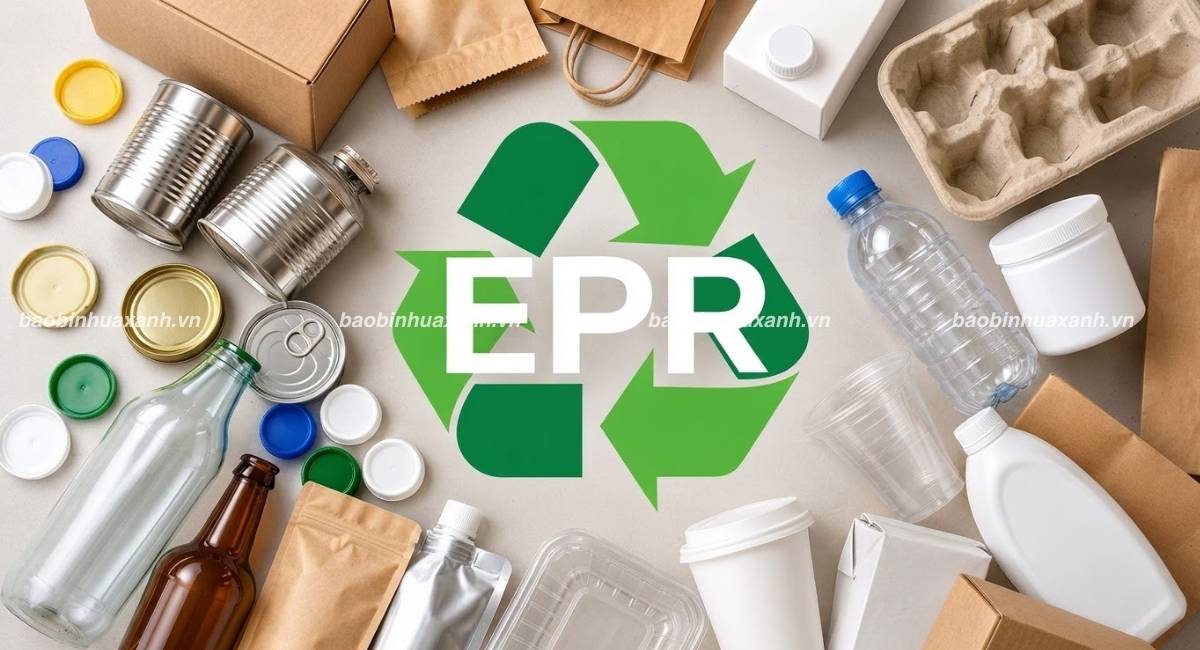
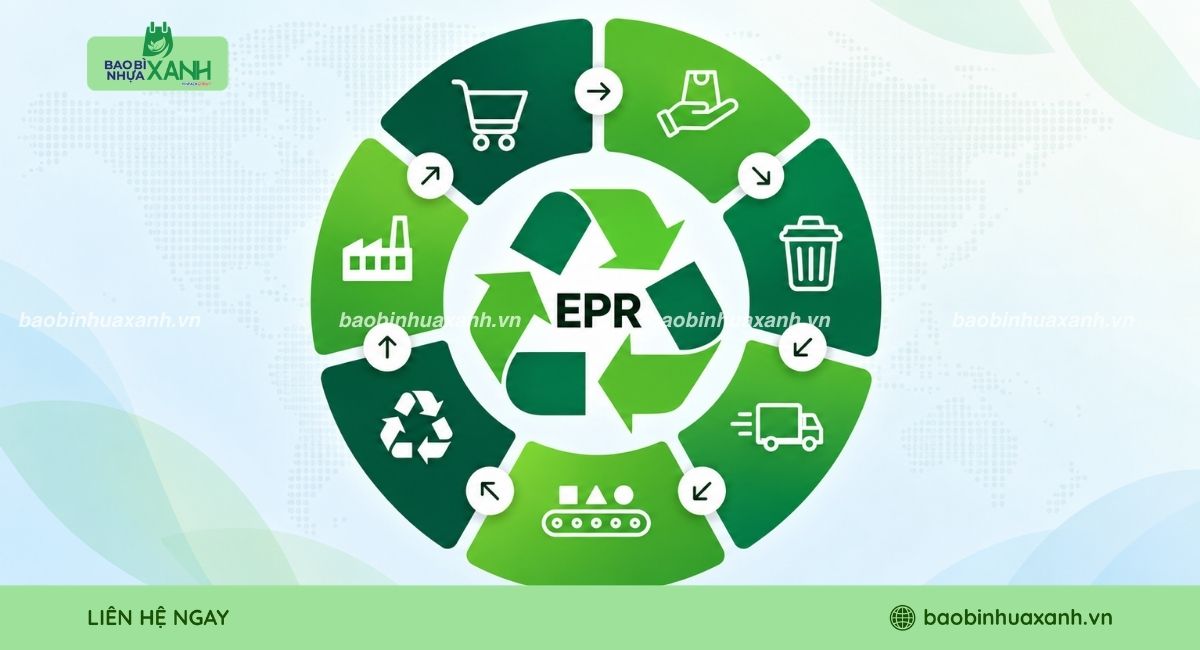
EPR là viết tắt của Extended Producer Responsibility, được hiểu là trách nhiệm mở rộng của nhà sản xuất, nhập khẩu đối với sản phẩm, bao bì trong suốt vòng đời sau khi được đưa ra thị trường. Tại Việt Nam, quy định EPR đặt ra yêu cầu đối với nhà sản xuất, nhập khẩu dựa trên loại sản phẩm, bao bì và vai trò của doanh nghiệp. Để hiểu rõ hơn về cơ chế này, doanh nghiệp cần nắm những đặc điểm cơ bản sau:
Trách nhiệm của nhà sản xuất, nhập khẩu: EPR gắn trách nhiệm của doanh nghiệp với sản phẩm, bao bì do mình sản xuất hoặc nhập khẩu và đưa ra thị trường.
Gắn với vòng đời sản phẩm: EPR mở rộng trách nhiệm của doanh nghiệp đến giai đoạn sau khi sản phẩm, bao bì được sử dụng và trở thành chất thải.
Phạm vi áp dụng: EPR áp dụng đối với những nhóm sản phẩm, bao bì và chủ thể thuộc phạm vi quy định. Đối tượng thực hiện có thể bao gồm nhà sản xuất, nhà nhập khẩu và trong một số trường hợp là bên đặt gia công hoặc bên nhập khẩu ủy thác.
Xác định theo từng trường hợp: Nghĩa vụ của doanh nghiệp phụ thuộc vào loại sản phẩm, bao bì, hoạt động sản xuất hoặc nhập khẩu và điều kiện áp dụng cụ thể.
Có yêu cầu thực hiện theo quy định: Doanh nghiệp thuộc phạm vi EPR cần xác định trách nhiệm, cách thức thực hiện và thời hạn tương ứng theo quy định.
Quy định EPR là gì?
Doanh nghiệp phải thực hiện những trách nhiệm nào theo EPR?
Doanh nghiệp thuộc phạm vi EPR cần xác định trách nhiệm áp dụng đối với sản phẩm, bao bì mà mình sản xuất hoặc nhập khẩu. Tùy từng trường hợp, doanh nghiệp sẽ thực hiện trách nhiệm theo cách khác nhau. Hai nhóm trách nhiệm doanh nghiệp cần phân biệt gồm:
Trách nhiệm tái chế sản phẩm, bao bì
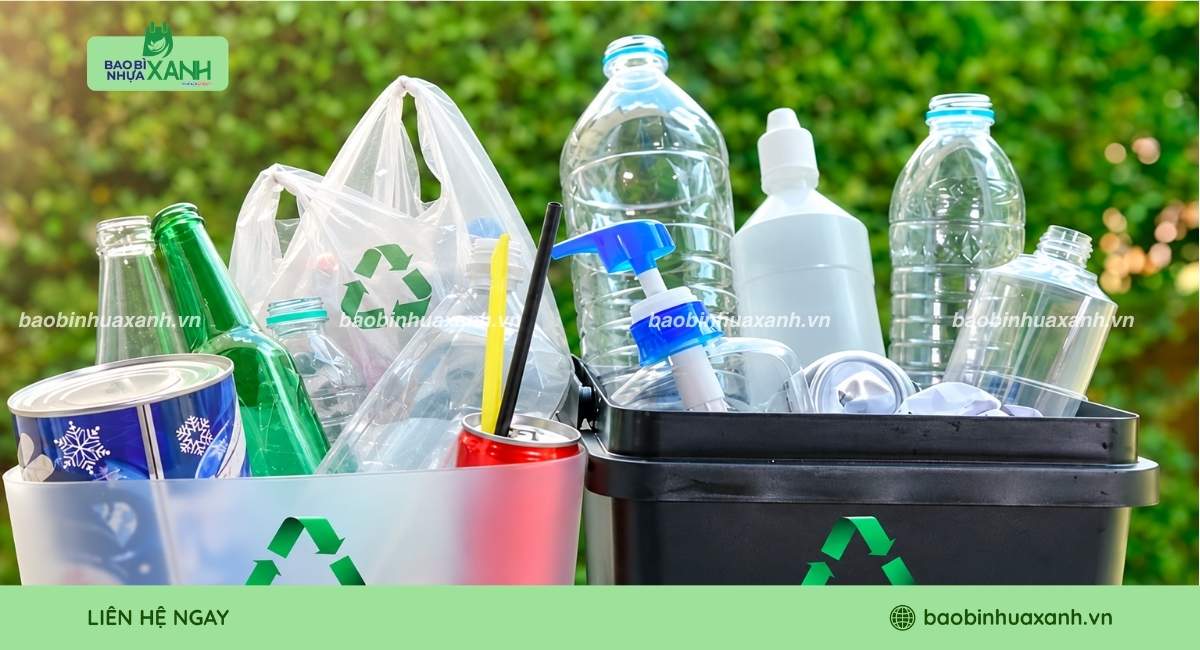
Trách nhiệm tái chế áp dụng đối với nhà sản xuất, nhà nhập khẩu có sản phẩm, bao bì thuộc nhóm phải thực hiện tái chế theo quy định. Doanh nghiệp cần thực hiện tái chế theo tỷ lệ và yêu cầu tương ứng với từng nhóm sản phẩm, bao bì. Việc thực hiện có thể được tiến hành thông qua hình thức tổ chức tái chế hoặc thực hiện nghĩa vụ tài chính theo quy định. Vì vậy, doanh nghiệp cần xác định đúng sản phẩm, bao bì thuộc phạm vi trách nhiệm trước khi lựa chọn cách thực hiện.
Tái chế sản phẩm bao bì theo EPR
Trách nhiệm đóng góp tài chính xử lý chất thải
Trách nhiệm đóng góp tài chính áp dụng đối với nhà sản xuất, nhà nhập khẩu có sản phẩm, bao bì thuộc nhóm phải đóng góp để hỗ trợ hoạt động xử lý chất thải theo quy định. Doanh nghiệp thực hiện trách nhiệm này bằng cách đóng khoản tiền tương ứng với sản phẩm, bao bì thuộc phạm vi áp dụng và được đưa ra thị trường. Khoản đóng góp được sử dụng để hỗ trợ hoạt động xử lý chất thải, vì vậy doanh nghiệp cần xác định đúng nhóm sản phẩm, bao bì và mức đóng trước khi thực hiện.
Xử lý chất chải theo quy định EPR
Mức đóng EPR như thế nào?
Mức đóng EPR được xác định dựa trên từng nhóm sản phẩm, bao bì thuộc phạm vi đóng góp tài chính, thay vì áp dụng một mức chung cho mọi doanh nghiệp. Để xác định đúng số tiền phải đóng, doanh nghiệp cần đối chiếu loại sản phẩm, bao bì, số lượng đưa ra thị trường và mức đóng tương ứng theo quy định. Một số nội dung cần xem xét gồm:
Loại sản phẩm, bao bì: Xác định sản phẩm hoặc bao bì của doanh nghiệp thuộc nhóm nào và có thuộc diện phải đóng góp tài chính hay không.
Mức đóng áp dụng: Đối chiếu mức đóng tương ứng với từng nhóm sản phẩm, bao bì theo quy định.
Khối lượng hoặc đơn vị tính: Xác định số lượng, khối lượng hoặc đơn vị tính của sản phẩm, bao bì thuộc phạm vi đóng góp để làm căn cứ tính số tiền phải nộp.
Số lượng đưa ra thị trường: Tổng hợp số lượng sản phẩm, bao bì thuộc phạm vi trách nhiệm đã được doanh nghiệp sản xuất hoặc nhập khẩu và đưa ra thị trường trong kỳ tính.
Quy định áp dụng tại thời điểm thực hiện: Khi xác định số tiền thực tế, doanh nghiệp cần kiểm tra văn bản và mức đóng đang có hiệu lực để sử dụng đúng quy định.
Những trường hợp nào không phải thực hiện nghĩa vụ EPR?
Đối với trách nhiệm đóng góp tài chính để hỗ trợ xử lý chất thải, doanh nghiệp không phải lúc nào cũng phát sinh khoản đóng góp khi sản xuất hoặc nhập khẩu sản phẩm, bao bì. Quy định có một số trường hợp được loại trừ dựa trên mục đích sử dụng, cách đưa sản phẩm, bao bì ra khỏi Việt Nam hoặc doanh thu của doanh nghiệp. Do đó, doanh nghiệp cần đối chiếu từng trường hợp cụ thể trước khi xác định khoản đóng góp phải thực hiện:
Sản phẩm, bao bì được sản xuất hoặc nhập khẩu để xuất khẩu: Khi sản phẩm, bao bì được sản xuất hoặc nhập khẩu với mục đích xuất khẩu và không đưa vào thị trường Việt Nam, doanh nghiệp không phải thực hiện khoản đóng góp tài chính đối với phần sản phẩm, bao bì này.
Trường hợp tạm nhập rồi tái xuất: Nếu sản phẩm, bao bì chỉ được đưa vào Việt Nam theo hình thức tạm nhập và sau đó tái xuất ra nước ngoài, doanh nghiệp không phải thực hiện khoản đóng góp tài chính đối với số sản phẩm, bao bì này.
Sản phẩm, bao bì phục vụ nghiên cứu, học tập hoặc thử nghiệm: Những sản phẩm, bao bì được sản xuất hoặc nhập khẩu để phục vụ riêng cho hoạt động nghiên cứu, học tập hoặc thử nghiệm thuộc trường hợp được loại trừ khi đáp ứng điều kiện theo quy định.
Doanh nghiệp có doanh thu dưới ngưỡng quy định: Nhà sản xuất, nhà nhập khẩu có doanh thu từ các sản phẩm thuộc phạm vi đóng góp thấp hơn ngưỡng được quy định thì không phải thực hiện khoản đóng góp tài chính tương ứng. Doanh nghiệp cần đối chiếu doanh thu và nhóm sản phẩm thuộc phạm vi EPR để xác định trường hợp áp dụng.
Sản phẩm bao bì tái chế sản xuất để xuất khẩu
Quy định về kê khai và nộp EPR
Sau khi xác định thuộc diện thực hiện trách nhiệm đóng góp tài chính, doanh nghiệp cần thực hiện kê khai và nộp khoản đóng góp theo đúng trình tự và thời hạn quy định. Nghị định 110/2026/NĐ-CP quy định việc kê khai khoản đóng góp được thực hiện trên Hệ thống thông tin EPR quốc gia trước ngày 01/04 hằng năm và khoản tiền phải nộp vào Quỹ Bảo vệ môi trường Việt Nam trước ngày 20/04 hằng năm. Nghị định được ban hành ngày 01/04/2026 và có hiệu lực từ ngày 25/05/2026. Cụ thể, doanh nghiệp cần thực hiện hai nội dung sau:
Kê khai EPR
Doanh nghiệp thực hiện kê khai dựa trên số liệu về sản phẩm, bao bì thuộc phạm vi trách nhiệm và được đưa ra thị trường trong năm liền trước. Nội dung kê khai cần phản ánh đúng số liệu làm căn cứ xác định khoản đóng góp, trong đó doanh nghiệp cần xác định đúng nhóm sản phẩm, bao bì và khối lượng thuộc diện áp dụng. Việc kê khai được thực hiện trên Hệ thống thông tin EPR quốc gia trước ngày 01/04 hằng năm.
Nộp khoản đóng góp EPR
Sau khi hoàn tất kê khai, doanh nghiệp thực hiện nộp khoản đóng góp vào Quỹ Bảo vệ môi trường Việt Nam theo số tiền phải nộp đã xác định. Thời hạn nộp tiền là trước ngày 20/04 hằng năm. Doanh nghiệp cần đối chiếu số liệu đã kê khai với khoản tiền thực tế trước khi hoàn tất việc nộp để hạn chế sai lệch trong quá trình thực hiện.
Quy định EPR mới có gì thay đổi?
Các quy định EPR được cập nhật theo từng giai đoạn để làm rõ hơn trách nhiệm của nhà sản xuất, nhập khẩu và cách thực hiện nghĩa vụ. Khi tìm hiểu quy định mới, doanh nghiệp nên tập trung vào những thay đổi có ảnh hưởng trực tiếp đến sản phẩm, bao bì và quá trình thực hiện trách nhiệm thay vì chỉ đọc riêng từng điều khoản. Một số nội dung cần chú ý gồm:
Phân định trách nhiệm: Các nhóm trách nhiệm đối với tái chế sản phẩm, bao bì và xử lý chất thải được quy định theo từng phạm vi cụ thể.
Đối tượng áp dụng: Doanh nghiệp cần rà soát lại sản phẩm, bao bì và vai trò của mình khi quy định mới được áp dụng.
Mức đóng và trường hợp loại trừ: Các nội dung liên quan đến mức đóng, đối tượng phải đóng và trường hợp không phải đóng cần được đối chiếu theo văn bản mới.
Thời hạn thực hiện: Doanh nghiệp cần cập nhật thời hạn kê khai và nộp tiền để tránh tiếp tục sử dụng thông tin từ quy định cũ.
Doanh nghiệp cần lưu ý gì khi thực hiện EPR?
Khi thực hiện EPR, doanh nghiệp nên xác định trước sản phẩm, bao bì mình đang sản xuất hoặc nhập khẩu có thuộc phạm vi áp dụng hay không. Sau đó, doanh nghiệp có thể lần lượt kiểm tra các nội dung sau:
Xác định sản phẩm, bao bì: Kiểm tra từng sản phẩm, bao bì doanh nghiệp sản xuất hoặc nhập khẩu để xác định có thuộc phạm vi EPR hay không.
Xác định vai trò của doanh nghiệp: Làm rõ doanh nghiệp là nhà sản xuất, nhà nhập khẩu hay thuộc trường hợp khác được quy định để xác định trách nhiệm tương ứng.
Xác định trách nhiệm phải thực hiện: Kiểm tra doanh nghiệp thuộc trường hợp phải thực hiện tái chế sản phẩm, bao bì hay phải đóng góp tài chính để hỗ trợ xử lý chất thải.
Theo dõi số lượng đưa ra thị trường: Ghi nhận đầy đủ số lượng sản phẩm, bao bì đã sản xuất hoặc nhập khẩu và đưa ra thị trường để có số liệu làm căn cứ thực hiện.
Chuẩn bị số liệu và giấy tờ: Tập hợp trước các thông tin, số liệu và giấy tờ liên quan để hạn chế thiếu hoặc sai thông tin khi thực hiện.
Theo dõi thời hạn thực hiện: Chủ động kiểm tra thời hạn kê khai, tái chế hoặc nộp khoản đóng góp để thực hiện đúng thời gian quy định.
Xác định sản phẩm bao bì thuộc phạm vi EPR
Câu hỏi thường gặp về quy định EPR (FAQs)
Sau khi tìm hiểu phạm vi và cách thực hiện EPR, doanh nghiệp có thể còn một số thắc mắc về tính bắt buộc, khoản đóng góp và cách xác định bao bì thuộc phạm vi áp dụng. Dưới đây là những câu hỏi tập trung vào những nội dung doanh nghiệp thường cần làm rõ:
1. Quy định EPR có bắt buộc không?
Có, nếu doanh nghiệp thuộc đối tượng và sản phẩm, bao bì thuộc phạm vi áp dụng. Nhà sản xuất, nhập khẩu cần xác định loại sản phẩm, bao bì mình đưa ra thị trường và trách nhiệm tương ứng. Tùy trường hợp, doanh nghiệp có thể phải thực hiện trách nhiệm tái chế hoặc đóng góp tài chính để hỗ trợ xử lý chất thải. Một số trường hợp được loại trừ nếu đáp ứng điều kiện theo quy định. Vì vậy, doanh nghiệp cần xác định đúng trường hợp của mình thay vì áp dụng EPR giống nhau cho mọi hoạt động sản xuất, nhập khẩu.
2. EPR có phải là thuế hoặc phí không?
Không. Khoản đóng góp tài chính trong EPR là khoản tiền nhà sản xuất, nhập khẩu thực hiện để hỗ trợ hoạt động xử lý chất thải đối với sản phẩm, bao bì thuộc phạm vi quy định. Khoản đóng góp này gắn với trách nhiệm của doanh nghiệp đối với sản phẩm, bao bì sau khi đưa ra thị trường, không phải là thuế hoặc phí thông thường. Doanh nghiệp cần phân biệt khoản đóng góp EPR với các nghĩa vụ tài chính khác để thực hiện đúng trách nhiệm.
3. Bao bì nào thuộc phạm vi EPR?
Bao bì thuộc phạm vi EPR được xác định dựa trên danh mục sản phẩm, bao bì và các điều kiện áp dụng theo quy định. Doanh nghiệp cần xem xét loại bao bì, sản phẩm được bao bì chứa đựng, vai trò của doanh nghiệp và việc sản phẩm, bao bì có được đưa ra thị trường hay không. Không phải mọi loại bao bì đều phát sinh cùng một trách nhiệm. Vì vậy, doanh nghiệp nên đối chiếu từng loại bao bì với phạm vi quy định để xác định chính xác nghĩa vụ phải thực hiện.
Kết luận
Quy định EPR yêu cầu doanh nghiệp xác định đúng đối tượng, sản phẩm, bao bì và trách nhiệm phải thực hiện trước khi kê khai hoặc đóng góp. Nắm rõ phạm vi áp dụng, mức đóng và thời hạn giúp doanh nghiệp chuẩn bị đúng thông tin và thực hiện đúng nghĩa vụ. Nếu cần tư vấn bao bì phù hợp với nhu cầu sản xuất, quý khách vui lòng liên hệ Bao Bì Nhựa Xanh qua hotline 0933067373!
Bình Luận (0)
Chưa có đánh giá nào. Hãy là người đầu tiên đánh giá sản phẩm này!
Nguyễn Phương Thùy hiện là CEO của Bao Bì Nhựa Xanh. Với nền tảng kỹ sư Công nghệ Vật liệu ĐH Bách Khoa cùng hơn 10 năm kinh nghiệm thực chiến, chị là chuyên gia hàng đầu trong lĩnh vực sản xuất và in ấn bao bì. Chị chuyên cung cấp các giải pháp đóng gói đa dạng từ túi nilon truyền thống đến túi tái chế, túi tự hủy sinh học, giúp doanh nghiệp tối ưu chi phí và hướng tới phát triển bền vững.
Cách bảo quản màng PE đúng cách giúp hạn chế cuộn màng bị ảnh hưởng trước khi đưa vào đóng gói, đồng thời giảm tình trạng rách, dính hoặc biến dạng trong...
Cách quấn màng PE pallet đúng kỹ thuật giúp hàng hóa được cố định chắc hơn trong quá trình lưu kho và vận chuyển, đồng thời hạn chế tình trạng màng bị...
Cách tính trọng lượng màng PE là nội dung doanh nghiệp cần nắm khi muốn kiểm tra khối lượng cuộn màng, tính lượng nguyên liệu hoặc đối chiếu thông số sản phẩm....
Quy trình sản xuất màng PE là nội dung doanh nghiệp nên tìm hiểu khi cần đánh giá chất lượng hoặc lựa chọn nguồn màng phù hợp cho đóng gói. Trong quá...















Chưa có đánh giá nào. Hãy là người đầu tiên đánh giá sản phẩm này!