Trang chủ / Tin Tức / Thuế Bảo Vệ Môi Trường Túi Ni Lông Và Cách Tính Thuế
Thuế Bảo Vệ Môi Trường Túi Ni Lông Và Cách Tính Thuế
28-09-2026
0 bình luận
56
Thuế bảo vệ môi trường túi ni lông là vấn đề doanh nghiệp cần quan tâm khi sản xuất, mua bán hoặc sử dụng các loại túi nhựa trong hoạt động kinh doanh. Tuy nhiên, không phải mọi túi ni lông đều thuộc diện chịu thuế. Việc xác định còn phụ thuộc vào vật liệu, cấu tạo và mục đích sử dụng của túi. Trong bài viết dưới đây, Bao Bì Nhựa Xanh sẽ giúp bạn làm rõ đối tượng chịu thuế, trường hợp không chịu thuế, cách tính và trách nhiệm kê khai, nộp thuế.
Thuế bảo vệ môi trường đối với túi ni lông là gì?
Thuế bảo vệ môi trường là một loại thuế gián thu được áp dụng đối với những hàng hóa khi sử dụng có tác động xấu đến môi trường. Theo Luật Thuế bảo vệ môi trường, túi ni lông thuộc một trong các nhóm hàng hóa chịu thuế, nhưng phạm vi cụ thể được xác định theo quy định về loại túi và các trường hợp loại trừ.
Đối với doanh nghiệp, việc xác định nghĩa vụ thuế không nên chỉ dựa vào tên thương mại của sản phẩm. Cần xem xét đồng thời vật liệu, hình dạng túi, mục đích sử dụng và trường hợp bao bì có thuộc diện loại trừ theo quy định hay không.
Thuế bảo vệ môi trường đối với túi ni lông
Túi ni lông nào thuộc đối tượng chịu thuế bảo vệ môi trường?
Túi ni lông thuộc đối tượng chịu thuế bảo vệ môi trường được xác định dựa trên các đặc điểm về hình dạng túi và vật liệu cấu thành. Theo quy định, túi phải là loại bao bì nhựa mỏng có hình dạng túi, có miệng, đáy, thành và có khả năng chứa sản phẩm bên trong, đồng thời được làm từ màng nhựa đơn HDPE, LDPE hoặc LLDPE. Doanh nghiệp có thể xác định sản phẩm theo các tiêu chí sau:
Xác định hình dạng túi: Kiểm tra sản phẩm có phải là bao bì nhựa mỏng được tạo thành dạng túi, có miệng, đáy, thành và có khả năng chứa sản phẩm bên trong hay không.
Xác định vật liệu: Kiểm tra hồ sơ kỹ thuật hoặc thông tin sản phẩm để xác định loại nhựa và cấu tạo của túi.
Xác định cấu tạo đối với túi nhiều lớp: Kiểm tra thành phần từng lớp màng và tỷ lệ vật liệu thuộc diện chịu thuế để làm căn cứ tính lượng hàng hóa chịu thuế.
Đối chiếu với trường hợp loại trừ: Sau khi xác định túi đáp ứng các đặc điểm trên, cần kiểm tra tiếp sản phẩm có thuộc trường hợp bao bì được loại trừ theo quy định hay không.
Túi ni lông chịu thuế bảo vệ môi trường
Những trường hợp túi ni lông không thuộc đối tượng chịu thuế
Pháp luật quy định một số trường hợp bao bì không thuộc đối tượng chịu thuế bảo vệ môi trường. Các trường hợp này được xác định chủ yếu dựa trên mục đích sử dụng bao bì hoặc tình trạng đáp ứng tiêu chí môi trường. Cụ thể:
Bao bì đóng gói sẵn hàng hóa nhập khẩu: Bao bì được sử dụng để đóng gói sẵn hàng hóa nhập khẩu thuộc trường hợp loại trừ theo quy định.
Bao bì do tổ chức, hộ gia đình hoặc cá nhân tự sản xuất, nhập khẩu để đóng gói sản phẩm: Áp dụng khi bao bì được dùng để đóng gói sản phẩm do chính tổ chức, hộ gia đình hoặc cá nhân sản xuất, gia công hoặc mua về để đóng gói.
Bao bì mua trực tiếp từ người sản xuất hoặc người nhập khẩu để đóng gói hàng hóa: Bao bì được mua trực tiếp nhằm phục vụ việc đóng gói sản phẩm thuộc trường hợp được quy định.
Bao bì sử dụng cho dịch vụ đóng gói: Bao bì được sử dụng để thực hiện hoạt động dịch vụ đóng gói hàng hóa theo trường hợp được pháp luật quy định.
Túi ni lông thân thiện với môi trường: Túi được loại trừ kể từ thời điểm được cơ quan có thẩm quyền cấp Giấy chứng nhận túi ni lông thân thiện với môi trường theo quy định.
Lưu ý: Việc sản phẩm được gọi là “túi sinh học”, “túi tự hủy” hoặc “túi thân thiện với môi trường” không tự động làm phát sinh trường hợp loại trừ. Đối với túi thân thiện với môi trường, doanh nghiệp cần căn cứ vào điều kiện và giấy chứng nhận theo quy định.
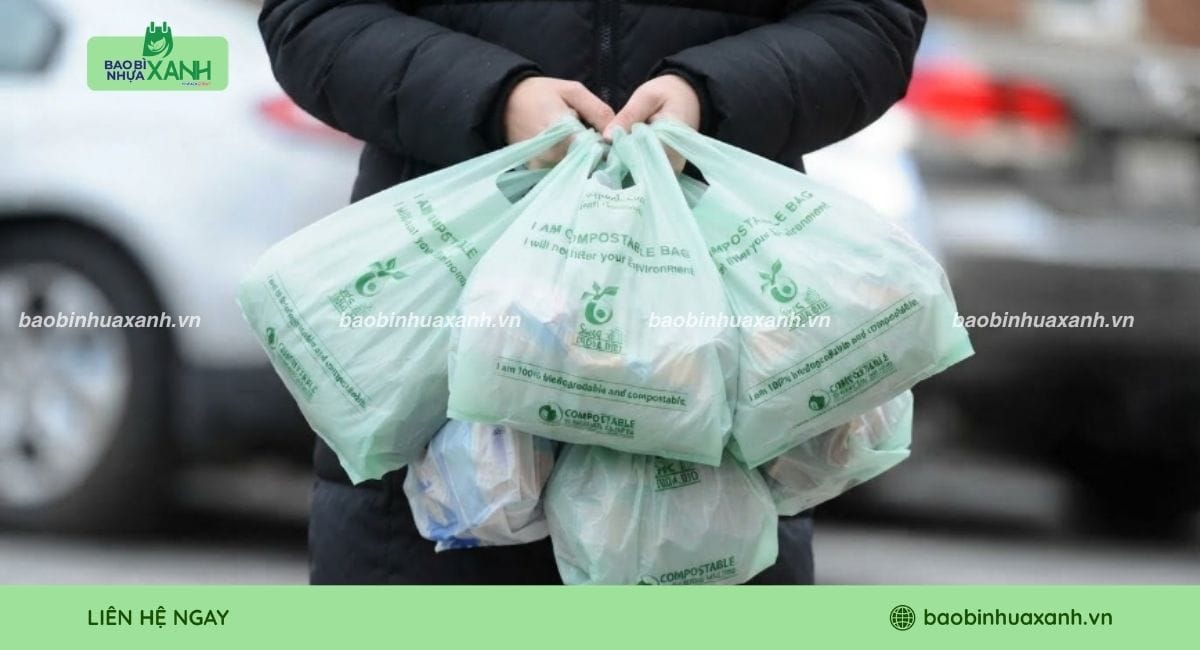
Túi nilon thân thiện môi trường không chịu thế
Cách tính thuế bảo vệ môi trường đối với túi ni lông
Công thức tính thuế bảo vệ môi trường được xác định bằng số lượng hàng hóa tính thuế nhân với mức thuế tuyệt đối trên một đơn vị hàng hóa:
Thuế bảo vệ môi trường phải nộp = Số lượng hàng hóa tính thuế × Mức thuế tuyệt đối trên một đơn vị hàng hóa.
Đối với túi ni lông đa lớp, lượng hàng hóa tính thuế được xác định theo tỷ lệ trọng lượng màng nhựa đơn HDPE, LDPE hoặc LLDPE có trong túi. Người sản xuất hoặc người nhập khẩu túi ni lông đa lớp tự kê khai và chịu trách nhiệm về tỷ lệ này theo quy định. Theo mức thuế đang được tổng hợp và áp dụng trong năm 2026, túi ni lông thuộc diện chịu thuế có mức thuế tuyệt đối là 50.000 đồng/kg.
Ai có trách nhiệm kê khai và nộp thuế bảo vệ môi trường đối với túi ni lông?
Trách nhiệm kê khai và nộp thuế bảo vệ môi trường được xác định theo vai trò của doanh nghiệp trong từng giao dịch, không chỉ dựa vào việc bên nào trực tiếp mua hoặc sử dụng hàng hóa. Theo Thông tư 152/2011/TT-BTC, có thể phân biệt như sau:
Hàng hóa chịu thuế được sản xuất trong nước hoặc trong khu phi thuế quan: cơ sở sản xuất là bên có trách nhiệm kê khai và nộp thuế khi hàng hóa được bán, trao đổi hoặc đưa vào các giao dịch thuộc phạm vi áp dụng. Quy định này bao gồm cả trường hợp hàng hóa được bán giữa nội địa và khu phi thuế quan, giữa các khu phi thuế quan hoặc xuất nhập khẩu tại chỗ trong lãnh thổ Việt Nam. Tuy nhiên, cần kiểm tra trước việc bao bì có thuộc trường hợp được loại trừ hay không.
Trường hợp doanh nghiệp A sản xuất túi PE trong nước và bán cho doanh nghiệp chế xuất B để sử dụng nội bộ: nếu túi thuộc diện chịu thuế và không đáp ứng điều kiện loại trừ, doanh nghiệp A là bên thực hiện kê khai, nộp thuế. Việc giao dịch với doanh nghiệp chế xuất hoặc áp dụng thuế GTGT 0% không đồng nghĩa với việc túi PE được miễn thuế bảo vệ môi trường, vì đây là hai loại thuế có căn cứ áp dụng riêng.
Doanh nghiệp cần kiểm tra gì trước khi xác định nghĩa vụ thuế?
Trước khi xác định túi ni lông có thuộc đối tượng chịu thuế bảo vệ môi trường hay không, doanh nghiệp nên kiểm tra các yếu tố sau:
Loại túi và vật liệu: Xác định túi có phải là túi nhựa thuộc diện chịu thuế theo quy định hay không.
Mục đích sử dụng: Kiểm tra túi có được sử dụng để đóng gói sẵn hàng hóa hay thuộc trường hợp được loại trừ khỏi đối tượng chịu thuế.
Trọng lượng và cấu tạo: Xác định tổng trọng lượng túi và, đối với túi ni lông đa lớp, tỷ lệ trọng lượng màng nhựa đơn HDPE, LDPE hoặc LLDPE có trong túi để làm căn cứ xác định lượng hàng hóa tính thuế.
Nguồn gốc hàng hóa: Làm rõ túi được sản xuất trong nước, sản xuất trong khu phi thuế quan hay nhập khẩu.
Hồ sơ chứng minh: Chuẩn bị và kiểm tra các giấy tờ, tài liệu liên quan nếu doanh nghiệp áp dụng trường hợp không chịu thuế.
Văn bản áp dụng: Đối chiếu với các quy định đang có hiệu lực tại thời điểm kê khai và nộp thuế.
Câu hỏi thường gặp (FAQs)
Thuế bảo vệ môi trường đối với túi ni lông phụ thuộc vào loại túi, mục đích sử dụng và trường hợp giao dịch cụ thể. Dưới đây là một số câu hỏi thường gặp:
1. Túi ni lông PE không sử dụng để đóng gói có phải chịu thuế không?
Có thể có. Nếu túi PE thuộc loại túi, bao bì nhựa mỏng có hình dạng túi, được làm từ màng nhựa đơn HDPE, LDPE hoặc LLDPE và không thuộc trường hợp loại trừ, sản phẩm vẫn thuộc diện chịu thuế. Việc túi được sử dụng nội bộ thay vì đóng gói hàng hóa không tự động làm sản phẩm được miễn thuế.
2. Túi ni lông thân thiện với môi trường có được loại trừ thuế không?
Có thể được loại trừ nếu đáp ứng đúng tiêu chí và đã được cơ quan có thẩm quyền cấp Giấy chứng nhận túi ni lông thân thiện với môi trường theo quy định. Việc sản phẩm chỉ được quảng cáo là “túi sinh học”, “túi tự hủy” hoặc “túi xanh” không tự động đủ điều kiện loại trừ.
3. Doanh nghiệp mua túi ni lông có phải kê khai và nộp thuế không?
Không phải mọi trường hợp đều do doanh nghiệp mua kê khai và nộp. Với hàng hóa chịu thuế được sản xuất trong nước hoặc trong khu phi thuế quan và bán theo các trường hợp quy định, cơ sở sản xuất hàng hóa là bên phải kê khai, nộp thuế, trừ trường hợp bao bì thuộc diện loại trừ. Đối với hàng nhập khẩu, nghĩa vụ thuế được xác định theo quy định dành cho hàng nhập khẩu.
4. Thuế bảo vệ môi trường đối với túi ni lông tính theo kg hay số lượng túi?
Đối với túi ni lông thuộc diện chịu thuế, mức thuế được tính trên khối lượng hàng hóa tính thuế, với mức thuế tuyệt đối hiện hành là 50.000 đồng/kg. Với túi đa lớp, lượng tính thuế được xác định theo tỷ lệ trọng lượng màng nhựa đơn HDPE, LDPE hoặc LLDPE có trong túi theo quy định.
Kết luận
Thuế bảo vệ môi trường túi ni lông cần được xác định dựa trên đúng loại túi, vật liệu, mục đích sử dụng, cấu tạo và phương án giao dịch. Doanh nghiệp cần đặc biệt phân biệt túi thuộc diện chịu thuế với bao bì đóng gói sẵn hàng hóa hoặc túi thân thiện với môi trường đã đáp ứng điều kiện loại trừ. Khi tính thuế, cần xác định đúng lượng hàng hóa tính thuế và mức thuế đang có hiệu lực tại thời điểm kê khai. Nếu cần tư vấn quy cách túi hoặc thông tin sản phẩm phù hợp với nhu cầu sản xuất, bạn có thể liên hệ Bao Bì Nhựa Xanh qua hotline 0933067373 để được hỗ trợ!
Bình Luận (0)
Chưa có đánh giá nào. Hãy là người đầu tiên đánh giá sản phẩm này!
Nguyễn Phương Thùy hiện là CEO của Bao Bì Nhựa Xanh. Với nền tảng kỹ sư Công nghệ Vật liệu ĐH Bách Khoa cùng hơn 10 năm kinh nghiệm thực chiến, chị là chuyên gia hàng đầu trong lĩnh vực sản xuất và in ấn bao bì. Chị chuyên cung cấp các giải pháp đóng gói đa dạng từ túi nilon truyền thống đến túi tái chế, túi tự hủy sinh học, giúp doanh nghiệp tối ưu chi phí và hướng tới phát triển bền vững.
Cách bảo quản màng PE đúng cách giúp hạn chế cuộn màng bị ảnh hưởng trước khi đưa vào đóng gói, đồng thời giảm tình trạng rách, dính hoặc biến dạng trong...
Cách quấn màng PE pallet đúng kỹ thuật giúp hàng hóa được cố định chắc hơn trong quá trình lưu kho và vận chuyển, đồng thời hạn chế tình trạng màng bị...
Cách tính trọng lượng màng PE là nội dung doanh nghiệp cần nắm khi muốn kiểm tra khối lượng cuộn màng, tính lượng nguyên liệu hoặc đối chiếu thông số sản phẩm....
Quy trình sản xuất màng PE là nội dung doanh nghiệp nên tìm hiểu khi cần đánh giá chất lượng hoặc lựa chọn nguồn màng phù hợp cho đóng gói. Trong quá...








Chưa có đánh giá nào. Hãy là người đầu tiên đánh giá sản phẩm này!